Mostrar resumen Ocultar resumen
La oleada de recortes en Volkswagen y la inquietud sobre el futuro de Seat no son episodios aislados: revelan una transformación industrial que ya está marcando empleos y cadenas de suministro en Europa. Lo que ocurre hoy importa porque define si la región mantiene capacidad tecnológica y puestos de trabajo mientras otras potencias, con estrategias distintas, ganan terreno.
El debate sobre el coche eléctrico se ha vuelto central en las decisiones empresariales y políticas. Tras años de fuerte presión regulatoria a favor de la electrificación, los constructores europeos han realizado inversiones masivas para cambiar de paradigma. El resultado está lejos de ser neutro: algunas compañías anuncian despidos, reducción de modelos y cierres de plantas, lo que alimenta la sensación de que el sector se está reconfigurando aceleradamente.
Una transformación con costes visibles
La implantación del vehículo eléctrico exige cadenas de suministro distintas, nueva maquinaria y proveedores especializados. Para grupos como Volkswagen, la cuenta no siempre sale: costes elevados en la transición junto a la entrada de competidores asiáticos más eficientes han comprimido márgenes.
Exdirector de la Guardia Civil asegura que no hubo coacción a la UCO: alerta sobre filtraciones
ChatGPT, Claude y Gemini vuelven a operar tras caída global que dejó sin acceso a usuarios
En este contexto, marcas tradicionales —incluida la española Seat— quedan en una posición delicada: su supervivencia depende tanto de decisiones estratégicas del grupo como de las políticas públicas que acompañen la reconversión industrial.
El factor geopolítico y energético
La competencia global añade otra capa. Mientras Europa acelera hacia la movilidad eléctrica, gran parte del consumo energético mundial continúa apoyándose en fuentes contaminantes. Los datos recientes señalan que China e India concentran la mayor parte del consumo de carbón a nivel global, en contraste con una participación mucho menor de Europa y de países como Alemania y España.
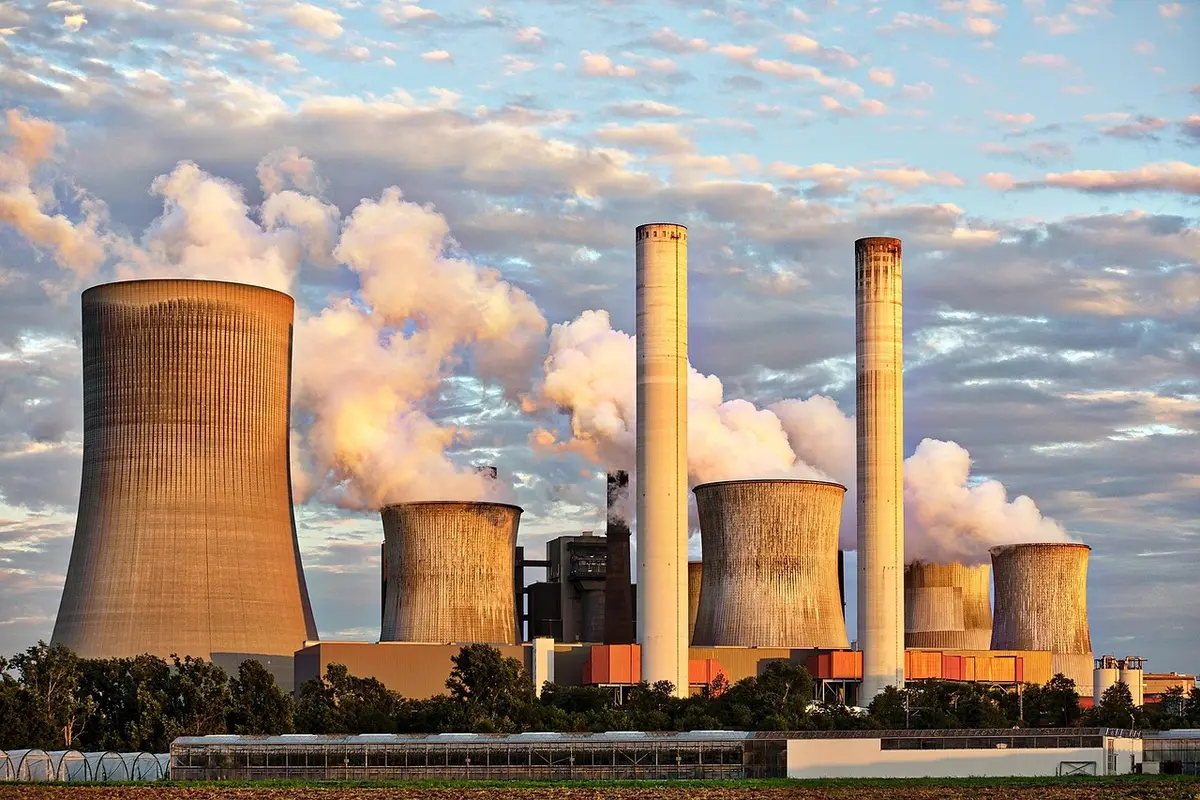
Eso cambia la ecuación: exportar la producción de baterías o vehículos eléctricos no garantiza una mejora inmediata en la huella ambiental global si la energía usada para fabricarlos o cargarlos procede de combustibles fósiles.
- Impacto sobre el empleo: reestructuraciones y pérdida de puestos en plantas tradicionales.
- Competitividad tecnológica: riesgo de perder know‑how si el cambio no se gestiona con instrumentos industriales eficaces.
- Dependencia externa: mayor exposición a proveedores extraeuropeos de baterías y semiconductores.
- Coherencia climática: necesidad de alinear transición del parque automovilístico con descarbonización del mix energético.
El ministro de Industria ha declarado su disposición a preservar a fabricantes nacionales, y existen medidas públicas que pueden amortiguar el choque: incentivos a la inversión, apoyo a la transformación de plantas y formación laboral. Pero las cifras mandan: sin políticas bien calibradas, la balanza puede inclinarse en favor de quienes ya producen vehículos eléctricos más baratos y a mayor escala.
Qué hay que vigilar en los próximos meses
Varios indicadores dirán si la industria europea encuentra un camino equilibrado o entra en retroceso: ritmo de inversión en baterías en territorio europeo, acuerdos de suministro local, evolución del empleo en fábricas clave y decisiones estratégicas dentro de los grandes grupos.
La alternativa no es simple: acelerar sin proteger la base industrial puede vaciar de contenido la ventaja tecnológica acumulada; frenar la transición expone al sector a sanciones regulatorias y pérdida de mercado. La cuestión esencial para gobiernos y empresas es cómo compatibilizar la urgencia climática con la sustentabilidad económica del tejido industrial.
En definitiva, lo que está en juego no es solo el destino de unas marcas concretas, sino la capacidad de Europa para conservar una industria automovilística competitiva en un mundo donde la electricidad y la geopolítica energética reescriben las reglas del juego.